
Noticias de Negocios, Economía y Finanzas
La oferta mundial de petróleo supera a la demanda y apunta a un excedente
La AIE prevé un excedente de crudo en el cuarto trimestre por la recuperación de Arabia Saudí e Irak, aunque el diésel sigue bajo presión.
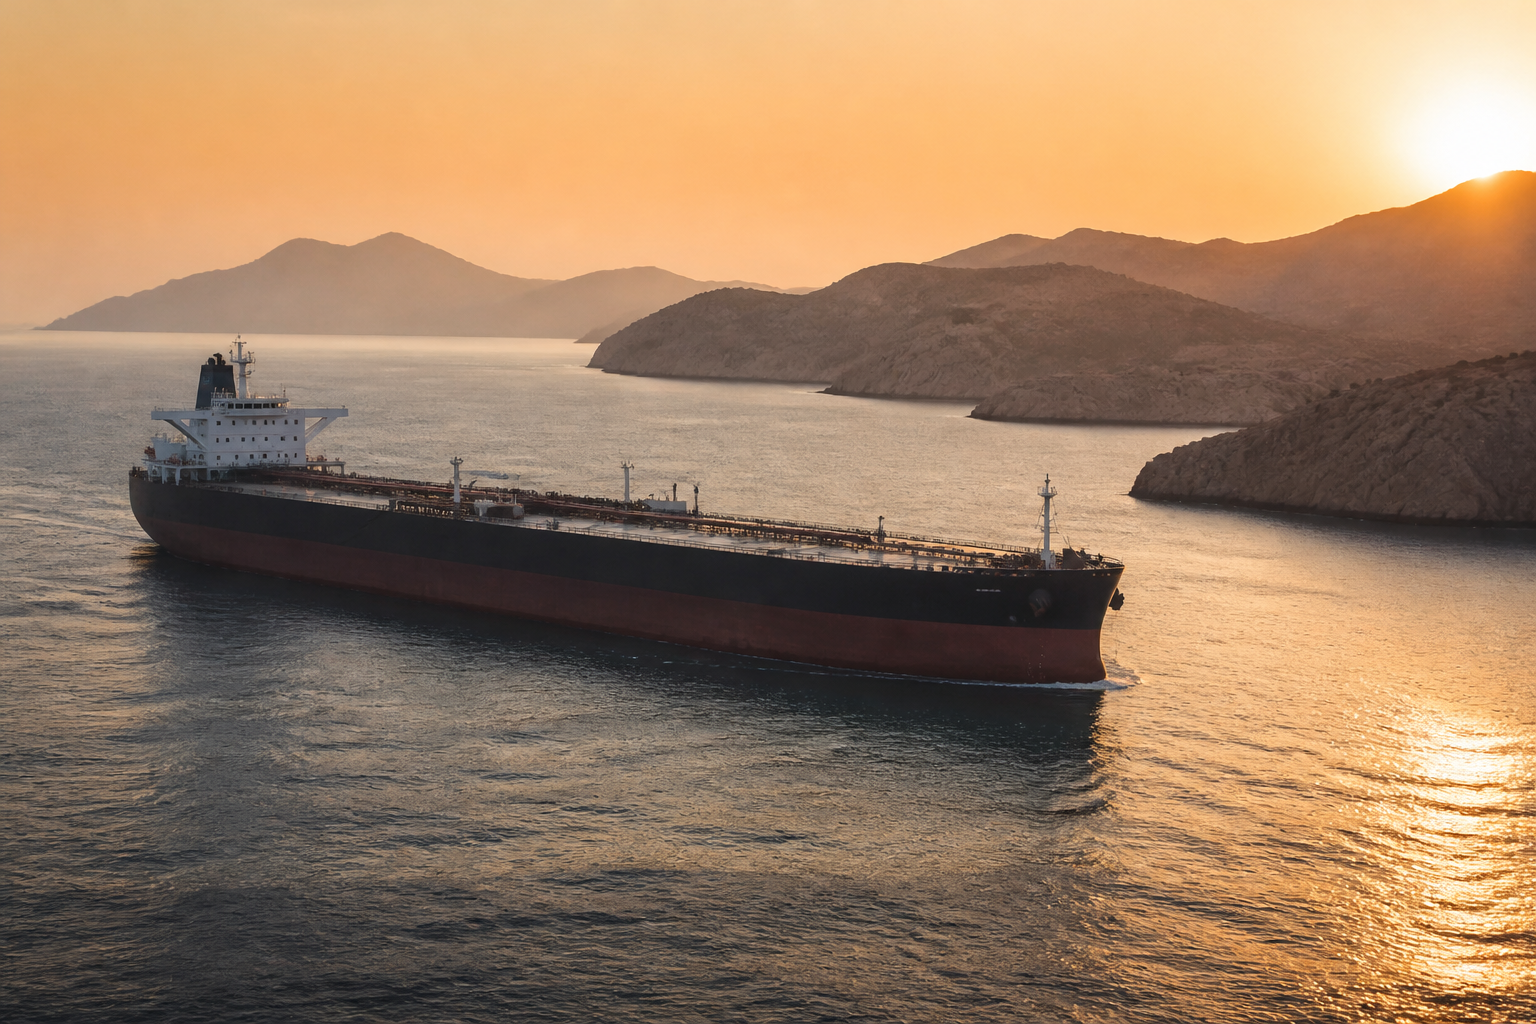
La oferta mundial de petróleo supera a la demanda y apunta a un excedente a final de año
La oferta mundial de petróleo superó a la demanda en octubre por primera vez desde el inicio de la guerra en Oriente Próximo, según el informe mensual de la Agencia Internacional de la Energía (AIE) publicado el 13 de noviembre de 2026. La recuperación de la producción y de las exportaciones de Arabia Saudí e Irak ha cambiado las previsiones del mercado y apunta a un excedente de crudo durante el último trimestre del año.
El cambio llega en un contexto todavía marcado por la inseguridad en el estrecho de Ormuz y por los ataques contra buques. Aunque el petróleo vuelve a salir de la región, el transporte marítimo continúa expuesto a riesgos y las rutas comerciales no han recuperado plenamente la normalidad. La AIE advierte de que cualquier nueva interrupción puede alterar las previsiones de suministro.
Un excedente previsto de dos millones de barriles diarios
La agencia calcula que el mercado podría registrar un excedente de producción de aproximadamente dos millones de barriles diarios durante el cuarto trimestre. La estimación contrasta con el déficit de una magnitud similar que contemplaba el informe del mes anterior. La revisión refleja la recuperación de la oferta y una demanda que se ha debilitado por el conflicto y por los elevados precios acumulados.
Para el conjunto de 2026, sin embargo, la AIE prevé que el mercado cierre todavía con un déficit medio de 685.000 barriles diarios. Esa cifra es inferior a los 1,7 millones que la organización calculaba un mes antes. La diferencia entre el balance anual y el del último trimestre muestra que el reequilibrio se está produciendo de forma progresiva y no elimina las tensiones acumuladas durante los meses anteriores.
La evolución de la oferta y la demanda influye en las cotizaciones internacionales, pero no determina por sí sola el precio que pagan los consumidores. Los costes de transporte, refinado, distribución, fiscalidad y márgenes comerciales también intervienen en el importe final de los carburantes.
Arabia Saudí e Irak impulsan la recuperación del suministro
La recuperación de las exportaciones del Golfo Pérsico ha sido uno de los factores principales del cambio de previsiones. Según el informe de la AIE, los envíos desde la región, excluido Omán, alcanzaron los 18,4 millones de barriles diarios pese a los ataques registrados en la zona.
Arabia Saudí elevó su producción hasta los diez millones de barriles diarios en octubre. Irak alcanzó los 4,6 millones, su nivel más alto en siete años. El aumento de ambos productores ha contribuido a compensar parte de las dificultades logísticas y a recuperar el volumen de crudo disponible en los mercados internacionales.
Las exportaciones del Golfo se han recuperado con mayor rapidez que la demanda mundial. La AIE señala que los operadores han recurrido a fórmulas alternativas para mantener los envíos, entre ellas las transferencias de petróleo entre grandes buques y embarcaciones de menor tamaño. Este sistema permite mover cargamentos pese a las restricciones, aunque resulta menos eficiente y reduce la disponibilidad de petroleros para otras rutas.
El estrecho de Ormuz continúa siendo un punto crítico
El estrecho de Ormuz mantiene un papel central en el comercio energético mundial. La persistencia de ataques contra el transporte marítimo y la falta de un acuerdo que devuelva la estabilidad a la región mantienen elevados los riesgos para los operadores. La AIE considera que la seguridad de las rutas es esencial para que la recuperación del suministro pueda sostenerse.
La utilización de transferencias entre barcos y la escolta militar estadounidense han permitido mantener parte del flujo comercial. Sin embargo, estas soluciones no sustituyen a una navegación normalizada. Los desvíos, las esperas y los procedimientos adicionales aumentan los costes y complican la planificación de las compañías navieras y petroleras.
La situación también afecta a los seguros marítimos y a las decisiones de compra de las refinerías. Cuando una ruta presenta riesgos elevados, las empresas pueden buscar suministros alternativos, aumentar inventarios o modificar calendarios de entrega. Estas decisiones repercuten en los precios regionales y en la disponibilidad de determinados productos.
La demanda cae y el Brent acumula descensos
La AIE calcula que la demanda mundial de petróleo descenderá en 2,68 millones de barriles diarios durante 2026, hasta una media de 102,3 millones de barriles al día. El retroceso previsto es algo mayor que el contemplado en el informe anterior. Los precios elevados han frenado el consumo y el conflicto ha alterado la actividad económica y los patrones de suministro.
El precio del Brent acumulaba una caída aproximada del 18% durante noviembre en el momento de publicarse el informe. A la recuperación de las exportaciones se suma la liberación de reservas estratégicas por parte de países de la OCDE. Los compromisos anunciados contemplan poner en el mercado 71 millones de barriles hasta finales de febrero.
La liberación de reservas busca amortiguar las dificultades de suministro, aunque se trata de una medida temporal. Su efecto dependerá de la evolución de la producción, de la demanda y de la duración de las interrupciones en las rutas marítimas.
El diésel sigue bajo presión pese a la mejora del crudo
La recuperación del suministro de petróleo no se está trasladando de la misma manera a todos los combustibles. La AIE mantiene su preocupación por la disponibilidad de productos refinados, especialmente el gasóleo. Las exportaciones de derivados procedentes del Golfo continúan aproximadamente en la mitad de los niveles anteriores al conflicto.
El problema se explica, en parte, por las dificultades de las refinerías y por los daños o interrupciones que afectan a la producción regional. Además, algunas instalaciones de la OCDE han aplazado tareas de mantenimiento para mantener la actividad durante la crisis. La agencia advierte de que esas paradas técnicas deberán realizarse más adelante, lo que podría reducir temporalmente la capacidad de refinado.
Los ataques contra infraestructuras energéticas rusas también han limitado el suministro de gasóleo a los mercados internacionales. La menor disponibilidad de productos refinados puede mantener la presión sobre el precio del diésel incluso cuando el mercado del crudo muestra señales de excedente.
Qué puede significar para los consumidores y las empresas
Un excedente de petróleo puede aliviar las cotizaciones internacionales si se mantiene durante varios meses, pero no garantiza una bajada inmediata de los carburantes. La evolución de los precios en las estaciones de servicio dependerá también de los costes de refino, la logística, el tipo de cambio y los impuestos. Por eso, el comportamiento del Brent debe interpretarse como uno de los factores, no como una traducción automática del precio final.
Para las empresas de transporte, industria y agricultura, la disponibilidad de gasóleo resulta especialmente relevante. Si el suministro de productos refinados continúa limitado, los costes operativos pueden mantenerse elevados aunque el crudo se abarate. La diferencia entre el mercado del petróleo y el de los combustibles derivados será una de las claves a seguir durante las próximas semanas.
El informe de la AIE dibuja así un mercado que empieza a reequilibrarse, pero que sigue expuesto a riesgos geopolíticos y logísticos. La recuperación de la producción saudí e iraquí ha mejorado las perspectivas de oferta, mientras que la debilidad de la demanda ha contribuido a reducir la presión sobre el crudo. La situación del diésel y la seguridad del estrecho de Ormuz seguirán marcando el rumbo del mercado energético.
La energía y sus costes tienen consecuencias directas para la industria y la economía española. En La Gaceta hemos seguido la inversión de Repsol en hidrógeno renovable y el impacto de la evolución del déficit comercial de España.






Noticias de Negocios, Economía y Finanzas
El déficit comercial de España aumenta un 30,4% hasta septiembre
El déficit comercial español alcanza 53.638 millones hasta septiembre, pese al récord de exportaciones, porque las importaciones crecen más deprisa.

El déficit comercial de España alcanzó los 53.638,1 millones de euros entre enero y septiembre de 2026, un 30,4% más que en el mismo periodo del año anterior. El desequilibrio aumentó porque las importaciones crecieron a mayor ritmo que las exportaciones, pese a que las ventas españolas al exterior marcaron un máximo histórico para los nueve primeros meses del año. Los datos publicados por el Ministerio de Economía muestran una economía que mantiene capacidad exportadora, pero que necesita más compras de bienes y energía del exterior para atender su actividad.
Las exportaciones sumaron 300.341,5 millones de euros, un 4,2% más que entre enero y septiembre de 2025. Las importaciones alcanzaron 353.979,6 millones, con un avance del 7,4%. La tasa de cobertura —el porcentaje de las compras exteriores que se financia con las ventas al exterior— se situó en el 84,8%, frente al 87,5% de un año antes. La diferencia entre ambos ritmos explica el aumento del déficit, aunque la evolución varía según el tipo de producto y el mercado de destino.
Las exportaciones alcanzan un máximo histórico
El dato más favorable del informe es el volumen de ventas al exterior. Los 300.341,5 millones de euros registrados hasta septiembre constituyen la cifra más alta para ese periodo desde que existen las series comparables. El resultado confirma que las empresas españolas siguen encontrando demanda en mercados internacionales, aunque el crecimiento del 4,2% se ha quedado por debajo del avance de las importaciones.
La aceleración fue especialmente visible en septiembre. Las exportaciones de bienes alcanzaron 36.159 millones de euros, un 11,5% más que en el mismo mes de 2025 y el máximo histórico para un septiembre. El crecimiento del tercer trimestre fue del 8,8% interanual, frente al 0,7% del primero y el 3,3% del segundo. La evolución sugiere una mejora del ritmo exportador durante la segunda mitad del año, aunque será necesario comprobar si se mantiene en los próximos meses.
Los productos no energéticos explicaron buena parte del aumento de septiembre, con un crecimiento del 8%. Los productos energéticos avanzaron un 56,5%, lo que también contribuyó al resultado. Esta composición muestra que el dato mensual no depende exclusivamente de las manufacturas: los movimientos en los mercados de energía pueden modificar de forma notable el valor de las exportaciones y de las importaciones.
Las importaciones crecen más rápido que las ventas exteriores
Las compras españolas en el exterior alcanzaron 353.979,6 millones de euros en los nueve primeros meses, un 7,4% más. El incremento supera en 3,2 puntos el crecimiento de las exportaciones y amplía la diferencia entre lo que España vende y lo que compra. En septiembre, las importaciones también marcaron un máximo para ese mes, con 43.979,2 millones de euros y un aumento interanual del 14,5%.
Un aumento de las importaciones no es necesariamente una señal negativa. Las empresas pueden necesitar maquinaria, componentes, materias primas y tecnología para producir y exportar. Los hogares también compran bienes fabricados en otros países. El problema aparece cuando el crecimiento de las compras supera de forma persistente la capacidad de generar ingresos exteriores, especialmente si la diferencia está relacionada con productos esenciales y con una dependencia energética elevada.
La tasa de cobertura permite observar esa relación. Con un 84,8%, las exportaciones cubrieron algo menos de 85 euros por cada 100 euros importados durante el periodo. La caída de 2,7 puntos respecto a 2025 indica que el desequilibrio se ha ampliado, aunque no determina por sí sola la sostenibilidad del conjunto de la economía ni recoge todos los intercambios de servicios, como turismo, transporte o actividades digitales.
El déficit no energético concentra buena parte del aumento
El deterioro de la balanza comercial se produjo tanto en los productos energéticos como en los no energéticos. El déficit no energético aumentó un 61,7%, hasta 28.618,8 millones de euros, mientras que el energético creció un 6,9%, hasta 25.019 millones. El mayor incremento relativo se concentra, por tanto, en las compras de bienes distintos de la energía.
Esta evolución invita a analizar la composición de las importaciones. Los bienes de equipo, los productos químicos, los componentes electrónicos y otros productos industriales pueden ser necesarios para mantener la producción nacional. En determinados sectores, la dependencia de proveedores extranjeros refleja cadenas de suministro internacionales complejas, no necesariamente una pérdida de competitividad de las empresas españolas.
El sector del automóvil muestra cómo puede cambiar el saldo comercial de una actividad. Las compras de vehículos y motocicletas procedentes de mercados como China, Reino Unido, Japón y Alemania han aumentado, mientras que las exportaciones no han seguido el mismo ritmo. La evolución de la industria automovilística europea, la electrificación y la competencia internacional influyen en la posición comercial del sector.
Alimentación y bebidas mantienen los mayores superávits
Entre los sectores con saldos positivos destacan alimentación, bebidas y tabaco, con un superávit de 11.246 millones de euros hasta septiembre. También registraron balances favorables las semimanufacturas no químicas, con 5.063,1 millones, y otras mercancías, con 4.978 millones. Estos resultados reflejan la capacidad exportadora de actividades agroalimentarias e industriales que mantienen una presencia consolidada en los mercados exteriores.
La fortaleza del sector alimentario resulta relevante para España por su peso en las exportaciones y por su capacidad para diversificar destinos. Los productos agroalimentarios llegan a mercados europeos y extracomunitarios y, en algunos casos, cuentan con marcas, denominaciones de origen y cadenas de distribución especializadas. Sin embargo, el resultado de cada campaña puede verse condicionado por la producción, los costes de energía y transporte, las condiciones climáticas y las barreras comerciales.
La balanza también muestra que el saldo agregado esconde diferencias entre actividades. Un sector puede mantener un superávit importante mientras otro acumula un déficit elevado. Por eso, las cifras globales deben complementarse con el análisis por productos, empresas y países, especialmente cuando se diseñan políticas industriales o programas de apoyo a la internacionalización.
La Unión Europea continúa siendo el principal mercado
Los países de la Unión Europea concentran la mayor parte de las exportaciones españolas. Entre enero y septiembre, las ventas a la UE representaron el 62,4% del total y crecieron un 5,1% interanual. Los mayores superávits por países se registraron con Portugal, con 14.862 millones de euros; Francia, con 13.215 millones, y Reino Unido, con 10.281 millones.
La proximidad geográfica, la integración del mercado único y las cadenas de producción compartidas explican la importancia de los socios europeos. Para muchas empresas, vender en países vecinos permite reducir costes logísticos y operar dentro de un marco normativo común. Aun así, la diversificación hacia otros mercados puede ayudar a reducir la dependencia de una región y ampliar las oportunidades de crecimiento.
El comportamiento de los mercados extracomunitarios fue desigual. Las exportaciones crecieron en destinos como Oceanía, América del Norte y África, mientras que retrocedieron en América Latina y Asia durante el periodo analizado. Las relaciones comerciales con Estados Unidos y China siguen siendo relevantes por el tamaño de sus economías y por su influencia en los flujos internacionales de bienes y tecnología.
Qué implica el déficit para la economía española
El déficit comercial no equivale automáticamente a una crisis económica. Puede aumentar cuando crece la actividad y las empresas importan más equipos y componentes para atender la demanda. También puede ampliarse por el encarecimiento de la energía o por cambios en los precios internacionales. Para interpretar su evolución es necesario observar el ciclo económico, la composición de las importaciones y el saldo de servicios, que en España incluye ingresos importantes procedentes del turismo.
Sin embargo, un déficit elevado y persistente puede aumentar la necesidad de financiación exterior y hacer que la economía sea más vulnerable a cambios en los mercados internacionales. Si una parte importante de las compras se concentra en energía o componentes difíciles de sustituir, una interrupción del suministro o un repunte de precios puede trasladarse a las empresas y a los consumidores.
La evolución del comercio exterior también está conectada con el crecimiento, la inflación y la inversión. La Comisión Europea ha revisado al alza sus previsiones para España, pero advierte de riesgos relacionados con los precios y los costes. La Gaceta ha analizado esas previsiones económicas de Bruselas para 2026, un contexto útil para valorar la evolución de la demanda interna y de las importaciones.
Qué habrá que vigilar en los próximos meses
Los próximos informes permitirán comprobar si la aceleración exportadora del tercer trimestre se mantiene y si las importaciones moderan su ritmo. También será importante seguir la evolución de los productos energéticos, los bienes de equipo y el automóvil, así como el comportamiento de los principales socios comerciales. La consolidación de exportadores regulares puede ser otro indicador relevante: el Ministerio destaca que su número aumentó un 0,7%, hasta 45.408 empresas, y que concentraron el 96% del valor exportado.
El balance hasta septiembre combina dos señales. Por un lado, las empresas españolas han alcanzado un récord de exportaciones para el periodo. Por otro, las importaciones han crecido más deprisa y el déficit comercial se ha ampliado un 30,4%. El reto no consiste simplemente en reducir las compras al exterior, sino en reforzar la capacidad productiva, diversificar proveedores y elevar el valor añadido de los bienes y servicios que España vende a otros mercados.
Los datos proceden del informe mensual de comercio exterior publicado por el Ministerio de Economía y resumido por EFE. El detalle de septiembre y la evolución de las exportaciones puede consultarse en el análisis de ICEX.
Noticias de Negocios, Economía y Finanzas
Bruselas decidirá tras las elecciones el último pago de 25.861 millones
La Comisión Europea prevé comunicar el 30 de noviembre la evaluación del último desembolso del Plan de Recuperación, ligado a 148 hitos.
La Comisión Europea prevé comunicar el 30 de noviembre, un día después de las elecciones generales españolas, el resultado de la evaluación del séptimo y último pago del Plan de Recuperación. El desembolso solicitado asciende a 25.861 millones de euros y está vinculado al cumplimiento de 148 hitos y objetivos. La decisión será especialmente relevante porque cierra el principal instrumento financiero europeo creado para impulsar la recuperación tras la pandemia y condiciona el volumen final de recursos que recibirá España.
El calendario tiene una particularidad política: la evaluación puede quedar técnicamente concluida antes, pero Bruselas ha indicado que reservará la publicación de la opinión que activa el pago hasta el día posterior a los comicios del 29 de noviembre. La Comisión sostiene que quiere completar las evaluaciones de todos los países antes de que termine el mes. El momento elegido evita que el anuncio se produzca durante la campaña electoral, aunque mantiene la incertidumbre sobre el resultado definitivo hasta el final del plazo.
Un último desembolso de 25.861 millones de euros
España presentó la séptima solicitud de pago a finales de septiembre. Se trata de la más cuantiosa remitida por un Estado miembro en el marco del Mecanismo de Recuperación y Resiliencia, tanto por el volumen de recursos como por el número de compromisos evaluados. La petición está asociada a 148 hitos y objetivos, alrededor del 30% de los previstos en el plan español.
La solicitud se divide en 21.463 millones de euros en transferencias y 4.398 millones en préstamos. Una vez descontada la prefinanciación recibida al inicio del programa, el importe neto previsto asciende a 18.711 millones en transferencias y 4.166 millones en préstamos. La diferencia entre las cifras brutas y netas es importante para interpretar cuánto dinero adicional se incorporaría al balance de los desembolsos.
Con esta última petición, la asignación total del Plan de Recuperación español alcanza los 101.300 millones de euros. Hasta el momento, y sin contar el séptimo desembolso, España había recibido 77.600 millones, equivalentes al 77% de la asignación, con 338 hitos y objetivos evaluados favorablemente. El pago final permitiría superar los 100.000 millones recibidos antes de que termine 2026, siempre que la evaluación y los trámites posteriores concluyan de forma favorable.
Por qué la evaluación de Bruselas será decisiva
Los fondos europeos no se entregan únicamente por haber presentado proyectos o anunciado inversiones. El mecanismo vincula los desembolsos al cumplimiento de reformas y objetivos previamente acordados. La Comisión debe comprobar que las medidas se han ejecutado y que existe documentación suficiente para acreditar los resultados. En esta última fase, el examen comprende 148 compromisos y tiene un carácter especialmente relevante porque el calendario de cierre del mecanismo ya está muy avanzado.
La principal diferencia respecto a evaluaciones anteriores es el margen para corregir incumplimientos. En algunos pagos previos existía la posibilidad de aportar nuevas evidencias o completar determinados requisitos después de una primera valoración. En el séptimo desembolso, el margen para rectificar es mucho más reducido. Si Bruselas considera que un hito no se ha cumplido de forma satisfactoria, el Gobierno puede perder la parte de financiación vinculada a ese compromiso.
La Comisión también conserva capacidad para reclamar fondos si, con posterioridad, un Estado revierte reformas que sirvieron para justificar un desembolso. Esta posibilidad introduce una dimensión de continuidad: los compromisos no terminan necesariamente con la recepción del dinero, porque determinadas obligaciones deben mantenerse en el tiempo. La interpretación y aplicación de esas cláusulas dependerá de las decisiones de las instituciones europeas y de la evolución normativa de cada país.
La Ley de Lobbies y los hitos que pueden afectar al pago
Uno de los puntos de negociación señalados en la información publicada por El País es la Ley de Lobbies, cuyo proyecto decayó en el Congreso. El hito asociado a esa reforma podría provocar una reducción de al menos 260 millones de euros en el desembolso final, según las estimaciones recogidas en las informaciones sobre la negociación. La cifra no debe confundirse con una deducción ya confirmada: el ajuste dependerá de la evaluación formal de la Comisión.
El debate también se extiende a otras reformas vinculadas a vivienda y empleo público. La Comisión revisa si los compromisos se han cumplido y si las medidas aprobadas mantienen los objetivos que justificaron la financiación. En algunos casos, el desacuerdo puede centrarse en la interpretación de los hitos o en la documentación que acredita su ejecución, más que en la existencia de una norma concreta.
El proceso refleja la complejidad de un programa que ha obligado a coordinar ministerios, comunidades autónomas, ayuntamientos y universidades. Según el Ministerio de Hacienda, la verificación de los 148 hitos ha requerido más de 3,3 millones de documentos y la participación de 5.505 responsables de distintas administraciones. La descentralización del sistema español añade una dificultad administrativa: muchos proyectos dependen de organismos distintos y necesitan evidencias homogéneas para su revisión.
Qué inversiones están vinculadas al Plan de Recuperación
Los compromisos del plan abarcan sectores muy diferentes. En vivienda y rehabilitación, el Gobierno ha comunicado el inicio de la construcción de 23.000 viviendas destinadas al alquiler social, de las que 16.000 ya estaban finalizadas según el balance oficial. También se ha formalizado una línea del ICO para promover vivienda social, dotada con 568 millones de euros para 4.675 viviendas.
En transición energética, el Ejecutivo destaca ayudas por cerca de 7.500 millones de euros para impulsar el hidrógeno renovable, la modernización industrial y la descarbonización. En movilidad sostenible, el balance oficial recoge más de 1.000 proyectos, una inversión pública superior a 2.900 millones, ayudas para la compra de cerca de 175.000 vehículos eléctricos y la instalación de más de 116.270 puntos de recarga.
El plan también incluye actuaciones de digitalización, modernización de servicios sociales, apoyo a empresas y proyectos tecnológicos. En semiconductores, el Gobierno ha informado de desembolsos y capitalizaciones destinados a reforzar la cadena de valor y la formación especializada. La amplitud de las áreas financiadas explica por qué el último pago no afecta únicamente a las cuentas públicas: su resultado puede influir en la continuidad de proyectos y en la planificación de inversiones de distintos sectores.
El cierre del mecanismo plantea dudas para 2027
La finalización del Plan de Recuperación abre una cuestión adicional: cómo mantener el ritmo de inversión cuando termine el instrumento extraordinario. La ejecución de proyectos financiados con fondos europeos ha movilizado recursos públicos y privados, pero parte de esa actividad depende de convocatorias y programas que tienen una fecha de cierre. Si no se sustituyen por nuevas fuentes de financiación, algunos sectores pueden experimentar una ralentización durante la transición.
El Gobierno ha presentado instrumentos como España Crece, gestionado a través del ICO, para prolongar parte del impulso inversor más allá de 2026. La continuidad dependerá de la capacidad de estos mecanismos para atraer financiación privada, seleccionar proyectos viables y mantener condiciones adecuadas para las empresas. No se trata de una sustitución automática de los fondos Next Generation, porque el volumen, la naturaleza de los recursos y las reglas de acceso son diferentes.
El sector de la vivienda ofrece un ejemplo de esa transición. La financiación europea ha apoyado programas de rehabilitación y promoción de alquiler asequible, pero la necesidad de aumentar la oferta residencial persiste. La Gaceta ha analizado el retroceso de las compraventas de vivienda en septiembre, un dato que muestra que la actividad del mercado sigue condicionada por los precios y la disponibilidad de inmuebles.
Qué puede ocurrir después del 30 de noviembre
La fecha prevista para la comunicación de Bruselas no equivale al ingreso inmediato de todo el dinero. Tras la evaluación preliminar deben completarse los pasos institucionales correspondientes, incluido el dictamen del Comité Económico y Financiero y la decisión de autorización del pago. El calendario europeo contempla que los desembolsos finales se efectúen antes del 31 de diciembre de 2026.
El resultado puede ser una aprobación completa, una aprobación con ajustes o una reducción de la cantidad solicitada si algunos hitos no reciben una valoración favorable. La cuantía definitiva dependerá de la evaluación de cada compromiso y de la aplicación de las reglas del mecanismo. Hasta que la Comisión publique su decisión, los 25.861 millones deben considerarse el importe solicitado, no una transferencia ya garantizada.
La última evaluación será una prueba para la gestión administrativa del plan y para la relación entre España y las instituciones comunitarias. También tendrá consecuencias para el presupuesto, la inversión pública y los proyectos que dependen de financiación europea. La fecha del 30 de noviembre marcará el cierre político de una etapa, pero el efecto económico se extenderá más allá de ese día, conforme se concreten los pagos y la continuidad de los programas.
La información sobre el calendario y la evaluación ha sido recogida por Europa Press y El País. Los datos de la solicitud y de los hitos proceden del Ministerio de Hacienda.
Noticias de Negocios, Economía y Finanzas
Bitcoin cae cerca de un 20% en dos semanas por la presión de los mercados
Bitcoin acumula seis semanas de caídas y pierde cerca de un 20% desde el 4 de noviembre, presionado por la aversión al riesgo y los tipos de interés.
Bitcoin atraviesa una nueva fase de corrección y ha perdido cerca de un 20% de su valor desde el 4 de noviembre, según el análisis publicado este martes por Cinco Días. La caída prolonga una racha de seis semanas consecutivas a la baja y refleja un cambio en el apetito por el riesgo de los inversores. La criptomoneda, que durante los últimos años se ha consolidado como el activo digital de referencia, vuelve a mostrar hasta qué punto su cotización puede reaccionar con rapidez a los movimientos de los mercados financieros.
El retroceso no responde a un único acontecimiento. El mercado combina varios factores: una mayor aversión al riesgo, las expectativas de tipos de interés más elevados, la fortaleza de la renta fija, las dudas sobre la valoración de las grandes tecnológicas y la incertidumbre regulatoria. A esa presión se suman las ventas de inversores que buscan reducir exposición a activos volátiles y las dudas sobre la seguridad de algunas plataformas del ecosistema cripto.
Una corrección acumulada durante varias semanas
La caída de bitcoin se ha intensificado desde comienzos de noviembre. El análisis de Cinco Días sitúa el descenso en torno al 20% desde el día 4 de ese mes y señala que la criptomoneda acumula seis semanas consecutivas de pérdidas. La secuencia es relevante porque muestra que el movimiento no se limita a una sesión de volatilidad: se ha prolongado durante varias semanas y ha coincidido con un entorno financiero menos favorable para los activos especulativos.
En los mercados, una corrección puede producirse por una combinación de ventas y menor demanda. Cuando los inversores reducen posiciones, los precios bajan; si al mismo tiempo disminuye la liquidez, las órdenes de venta pueden provocar movimientos más amplios. En un activo que cotiza de forma continua y en plataformas globales, las variaciones pueden acelerarse durante fines de semana o periodos de menor actividad en los mercados tradicionales.
El retroceso tampoco permite anticipar por sí solo cuál será el siguiente movimiento. Las criptomonedas han atravesado ciclos de fuertes subidas y caídas, pero cada episodio responde a condiciones distintas. Los niveles de cotización, la entrada o salida de capital institucional y las decisiones regulatorias pueden cambiar con rapidez, por lo que las proyecciones deben tratarse con cautela.
La aversión al riesgo golpea a los activos más volátiles
Uno de los factores señalados por los analistas es el cambio de percepción en los mercados. Cuando aumenta la incertidumbre económica o financiera, muchos inversores reducen su exposición a activos considerados de mayor riesgo. Las criptomonedas suelen encontrarse entre los primeros activos afectados por esos movimientos, debido a su volatilidad y a la ausencia de flujos de caja tradicionales que permitan valorar su precio mediante métodos habituales.
Las dudas sobre la rentabilidad de las inversiones en inteligencia artificial y el comportamiento de las grandes compañías tecnológicas también han influido en el sentimiento inversor. Parte del capital que había buscado oportunidades en activos de crecimiento ha empezado a reevaluar sus posiciones. Cuando se reduce la tolerancia al riesgo, las ventas pueden extenderse desde las acciones tecnológicas hacia otros activos especulativos, incluidos bitcoin y las principales criptomonedas.
El movimiento se produce en un contexto de inflación persistente y expectativas de tipos de interés más altos. Si los bonos ofrecen rentabilidades atractivas, algunos inversores pueden preferir instrumentos tradicionales con menor volatilidad antes que mantener posiciones en activos digitales. La comparación no significa que bitcoin compita directamente con un bono en todos los perfiles de inversión, pero sí que el coste de oportunidad influye en las decisiones de asignación de capital.
La renta fija gana atractivo cuando suben las expectativas de tipos
Los tipos de interés afectan a la valoración de los activos financieros porque modifican el rendimiento que los inversores pueden obtener en alternativas consideradas más seguras. Cuando el mercado espera que los bancos centrales mantengan una política monetaria restrictiva, los bonos pueden ofrecer rentabilidades superiores a las de periodos de tipos bajos. En esas circunstancias, mantener activos sin rendimiento periódico puede resultar menos atractivo para algunos participantes.
La política de la Reserva Federal de Estados Unidos es especialmente relevante para el mercado cripto, ya que el dólar y los tipos estadounidenses influyen en la liquidez global. Si los inversores anticipan que los tipos permanecerán elevados durante más tiempo, pueden reducir posiciones en activos sensibles a las condiciones financieras. Sin embargo, la relación no es mecánica: bitcoin también puede reaccionar a factores propios del sector, a cambios regulatorios y a movimientos de grandes tenedores.
El precio de bitcoin se forma en un mercado global y fragmentado, con plataformas, fondos, intermediarios y operadores de distintos tamaños. Por ello, la evolución de los tipos es solo una parte del análisis. También importa la profundidad de los libros de órdenes, la actividad de los derivados, la disponibilidad de liquidez y el comportamiento de los fondos cotizados que ofrecen exposición al activo.
La seguridad de las plataformas vuelve al primer plano
La corrección coincide además con nuevas dudas sobre la protección de los fondos y la seguridad de los intermediarios. Los incidentes de ciberseguridad pueden afectar a la confianza incluso cuando no modifican directamente el funcionamiento de la red de bitcoin. Conviene distinguir entre la tecnología de la cadena de bloques, las plataformas de negociación, los servicios de custodia y las aplicaciones que permiten operar con criptoactivos: son componentes diferentes y presentan riesgos distintos.
Un fallo en una plataforma puede provocar pérdidas para sus clientes, interrupciones de servicio o dudas sobre la solvencia del intermediario. En cambio, una vulnerabilidad en un protocolo descentralizado puede tener consecuencias técnicas diferentes. Para los usuarios, la distinción es importante porque mantener bitcoin en una plataforma de terceros no equivale a custodiarlo mediante una cartera propia, aunque esta última opción también exige conocimientos y medidas de seguridad.
La volatilidad y los riesgos operativos se combinan con la incertidumbre regulatoria. Las normas sobre custodia, comercialización, información al consumidor y prevención del blanqueo siguen evolucionando en distintas jurisdicciones. Una mayor claridad puede favorecer la participación institucional, pero también elevar los costes de cumplimiento y modificar la actividad de algunos intermediarios.
La evolución de los mercados también está condicionada por el crecimiento, la inflación y las expectativas económicas. La Comisión Europea ha revisado sus previsiones para España, un contexto que puede consultarse en el análisis de La Gaceta sobre las previsiones económicas de Bruselas para 2026.
Qué significa la caída para los inversores particulares
Para un inversor minorista, una corrección del 20% puede traducirse en pérdidas importantes si la exposición es elevada o si la compra se realizó cerca de máximos. El impacto depende del precio de entrada, del tamaño de la posición, del horizonte temporal y de la necesidad de disponer del dinero. La volatilidad no afecta por igual a todos los participantes y puede resultar especialmente perjudicial para quienes utilizan apalancamiento.
El apalancamiento permite abrir posiciones superiores al capital aportado, pero también amplifica las pérdidas. Cuando el precio se mueve en contra, las plataformas pueden exigir garantías adicionales o cerrar automáticamente posiciones para limitar el riesgo. En mercados rápidos, esas liquidaciones pueden añadir presión vendedora y acelerar movimientos que ya estaban en marcha.
La caída de una cotización no convierte automáticamente un activo en una oportunidad de compra. Tampoco garantiza que vaya a seguir bajando. Antes de tomar decisiones, los inversores deben valorar su capacidad para asumir pérdidas, la diversificación de su cartera, la liquidez que necesitan y los riesgos específicos del producto que utilizan. Ninguna previsión de precio puede sustituir ese análisis individual.
Bitcoin sigue siendo un activo de alta volatilidad
El debate sobre si bitcoin funciona como reserva de valor, cobertura frente a la inflación o activo especulativo continúa abierto. Sus defensores destacan la oferta limitada del protocolo y la posibilidad de transferir valor sin depender de un intermediario central. Sus críticos señalan la volatilidad, la incertidumbre sobre su valoración y la dependencia del sentimiento de mercado. La evolución reciente vuelve a mostrar que su comportamiento puede alejarse del de los activos defensivos tradicionales.
Los informes de supervisores financieros también recomiendan prudencia. La Comisión Nacional del Mercado de Valores ha analizado la evolución del mercado de criptoactivos y sus riesgos, incluidos los cambios de capitalización y la exposición de los inversores. La información regulatoria ayuda a entender el sector, aunque no permite anticipar la cotización de un activo concreto.
Qué factores pueden marcar el próximo movimiento
En las próximas semanas, los participantes seguirán de cerca la evolución de la inflación, las expectativas sobre los tipos de interés, los flujos hacia productos de inversión vinculados a bitcoin y la actividad de las grandes plataformas. También será relevante comprobar si la corrección reduce el apalancamiento excesivo y si reaparece demanda suficiente para estabilizar el mercado.
La caída cercana al 20% en dos semanas confirma que bitcoin continúa expuesto a cambios bruscos en el apetito por el riesgo. La combinación de tipos elevados, incertidumbre macroeconómica, ventas y dudas sobre el ecosistema ha debilitado la cotización, pero no permite establecer por sí sola una tendencia definitiva. El mercado seguirá condicionado por factores financieros y tecnológicos que pueden cambiar con rapidez.
El análisis de mercado de Cinco Días sobre la corrección de bitcoin recoge la caída y los factores que presionan al sector. La CNMV ofrece además información sobre la evolución y los riesgos de los criptoactivos en su boletín de 2026.
Noticias de Negocios, Economía y Finanzas
La compraventa de viviendas cae un 13,4% en septiembre en España
El INE registra 54.548 operaciones en septiembre, un 13,4% menos que un año antes. La caída afecta a vivienda nueva, usada y protegida.
La compraventa de viviendas en España volvió a terreno negativo en septiembre. Los registros contabilizaron 54.548 operaciones, un 13,4% menos que en el mismo mes de 2025, según la Estadística de Transmisiones de Derechos de la Propiedad publicada por el Instituto Nacional de Estadística (INE). El retroceso llega después del aumento interanual del 3,4% registrado en agosto y supone una señal de enfriamiento en un mercado que continúa condicionado por los precios elevados y la falta de oferta en numerosas zonas.
La caída afecta tanto a la vivienda nueva como a la usada, aunque esta última concentra la mayor parte de las operaciones. En septiembre se registraron 42.403 compraventas de inmuebles de segunda mano, un descenso interanual del 14%. Las transacciones de vivienda nueva alcanzaron 12.145, un 11,6% menos. En el acumulado de los nueve primeros meses de 2026, el mercado registra una bajada del 3,6% respecto al mismo periodo del ejercicio anterior.
Un descenso interanual que alcanza a la vivienda nueva y usada
Los datos del INE muestran que el ajuste no se limita a un segmento concreto. La vivienda usada, que representa el 77,7% de las operaciones inscritas en septiembre, sufrió una caída del 14%. La obra nueva retrocedió un 11,6% y supuso el 22,3% de las compraventas. La diferencia entre ambos segmentos es relevante porque la vivienda de segunda mano constituye la mayor parte de la oferta disponible, mientras que la obra nueva depende de los ritmos de construcción, la disponibilidad de suelo y los plazos de promoción.
El comportamiento mensual fue distinto al interanual. En comparación con agosto, las operaciones aumentaron un 10,6%, con avances tanto en vivienda nueva como usada. Ese repunte no contradice el descenso anual: la comparación mensual mide la evolución inmediata frente al mes anterior, mientras que la tasa interanual compara septiembre con el mismo mes del ejercicio precedente. Para evaluar la tendencia conviene observar ambas referencias y el acumulado del año.
El INE contabiliza las compraventas inscritas en los registros de la propiedad, que proceden de escrituras públicas formalizadas anteriormente. Por tanto, las estadísticas no reflejan necesariamente las decisiones tomadas exactamente durante septiembre, sino operaciones que han completado el proceso registral. Este desfase temporal debe tenerse en cuenta al interpretar los cambios de un mes concreto.
La vivienda protegida registra una caída más intensa
El 93,8% de las viviendas transmitidas por compraventa en septiembre fueron libres, mientras que el 6,2% correspondió a vivienda protegida. Las operaciones sobre vivienda libre disminuyeron un 12,8% interanual, hasta 51.180. En el caso de la vivienda protegida, el descenso alcanzó el 21,6%, con 3.368 transacciones. Aunque el número de operaciones protegidas es mucho menor, su evolución resulta relevante para medir el peso de las alternativas de acceso regulado al mercado residencial.
La caída de la vivienda protegida no puede explicarse únicamente por la demanda. El volumen de operaciones depende también de la disponibilidad de promociones, los calendarios de adjudicación, los requisitos de acceso y la oferta que llega al mercado. En un contexto de escasez de vivienda asequible, el dato invita a observar si las nuevas promociones y los programas públicos consiguen aumentar el parque disponible en los próximos trimestres.
Los precios elevados y la oferta limitada condicionan las decisiones
El retroceso de las compraventas se produce en un mercado donde la demanda continúa encontrando dificultades para acceder a una vivienda. Los precios elevados obligan a disponer de más ahorro previo y encarecen la financiación necesaria para comprar. Además, la oferta no crece al mismo ritmo en todos los territorios: las zonas con empleo, servicios y conexiones de transporte concentran una parte importante del interés comprador, pero también afrontan restricciones de suelo, construcción y disponibilidad de inmuebles.
La relación entre precios y número de operaciones no es automática. Una caída de las compraventas no significa necesariamente que las viviendas sean más baratas. Puede indicar que parte de los compradores ha aplazado la decisión porque no puede asumir el precio, no reúne los requisitos hipotecarios o no encuentra un inmueble adecuado. Si la oferta sigue siendo limitada, los precios pueden mantenerse elevados incluso cuando se reduce el volumen de transacciones.
También influye la capacidad de ahorro de los hogares. La entrada, los impuestos, los gastos de notaría y registro y otros costes asociados a la adquisición elevan el desembolso inicial. Para quienes compran por primera vez, reunir ese importe puede ser tan difícil como afrontar la cuota hipotecaria. La evolución de los salarios y del coste de la vida, por tanto, forma parte del mismo problema.
Qué puede explicar el freno del mercado
Los datos publicados no permiten atribuir el descenso a una única causa. Entre los factores que pueden influir se encuentran el nivel de precios, las condiciones de financiación, la disponibilidad de vivienda, la incertidumbre económica y las expectativas de compradores y vendedores. La decisión de comprar una casa suele implicar compromisos financieros de largo plazo, de modo que los hogares pueden retrasarla cuando perciben que el coste de entrada es demasiado elevado o que las condiciones futuras son inciertas.
La evolución de los tipos de interés es otro elemento que conviene seguir. Un cambio en el coste de las hipotecas puede alterar la capacidad de compra, aunque el efecto depende del tipo de préstamo, del plazo y de la situación de cada hogar. Además, la oferta de crédito y los criterios de concesión de las entidades condicionan el número de operaciones que pueden cerrarse.
El mercado residencial también tiene una dimensión territorial. Las cifras nacionales agregan comunidades con dinámicas muy distintas: grandes capitales, áreas metropolitanas, destinos turísticos y municipios del interior pueden registrar comportamientos diferentes. Para entender dónde se concentra el ajuste es necesario consultar las tablas autonómicas del INE y comparar las operaciones con la evolución de la población, el empleo y los precios.
La vivienda, un factor de riesgo para el crecimiento económico
El acceso a una casa no es únicamente una cuestión patrimonial. También influye en la movilidad laboral, en la formación de nuevos hogares y en la capacidad de las empresas para atraer trabajadores. Cuando una persona no puede vivir cerca de su empleo o debe destinar una parte excesiva de sus ingresos al alquiler o a la hipoteca, puede reducir su margen para consumir, ahorrar o cambiar de ciudad por motivos profesionales.
La Comisión Europea ha señalado que los problemas de oferta y los precios de la vivienda pueden convertirse en un obstáculo para el crecimiento español. La economía puede mantener un ritmo elevado de actividad y, al mismo tiempo, sufrir dificultades estructurales que impiden que los trabajadores se desplacen a las zonas donde se crean puestos de trabajo. La información de La Gaceta sobre las previsiones económicas de Bruselas para España aborda esa relación entre crecimiento, empleo y acceso a la vivienda.
La percepción social coincide con esa dificultad de acceso. Una encuesta de GAD3 publicada por El Mundo el 10 de noviembre señala que el 85% de los encuestados considera que el acceso a la vivienda ha empeorado y que el 44% ha aplazado la compra de una casa o un coche por motivos económicos. Se trata de una medición de opinión, distinta de las operaciones registradas por el INE, pero ayuda a contextualizar las barreras que perciben los hogares.
Qué habrá que vigilar en los próximos meses
Los próximos datos permitirán comprobar si septiembre fue un ajuste puntual o el inicio de una fase más prolongada de menor actividad. Será importante observar la evolución de las compraventas nuevas y usadas, el precio de los inmuebles, la concesión de hipotecas y la oferta que llega al mercado. También habrá que distinguir entre el volumen de operaciones y la accesibilidad real: un mercado puede registrar más ventas sin que resulte más fácil comprar para los hogares con menos ingresos.
La estadística de septiembre deja tres referencias claras: 54.548 compraventas, una caída interanual del 13,4% y un descenso acumulado del 3,6% hasta el noveno mes del año. La contracción alcanza a vivienda nueva y usada, y es más pronunciada en la protegida. El dato no resuelve por sí solo el diagnóstico del mercado, pero confirma que la actividad ha perdido fuerza mientras persisten los problemas de precio y disponibilidad.
La fuente estadística principal es la nota oficial del INE sobre transmisiones de derechos de la propiedad de septiembre de 2026. Europa Press ha difundido también un resumen de los resultados, con el desglose entre vivienda nueva, usada, libre y protegida.
Noticias de Negocios, Economía y Finanzas
Bruselas mejora el crecimiento de España, pero alerta de la inflación
La Comisión Europea eleva al 2,6% su previsión de crecimiento para España en 2026, aunque calcula una inflación del 3,9% y advierte de riesgos.
La Comisión Europea ha mejorado sus previsiones para la economía española en 2026, pero el nuevo escenario llega acompañado de una advertencia: el crecimiento seguirá siendo elevado en comparación con las grandes economías de la eurozona, aunque la inflación volverá a ganar fuerza. Bruselas calcula que el producto interior bruto (PIB) de España avanzará un 2,6% este año, dos décimas más que en su estimación de primavera, mientras sitúa el aumento medio de los precios en el 3,9%.
La revisión coloca a España por delante de Alemania, Francia e Italia en crecimiento entre las principales economías del euro. Sin embargo, el dato agregado no elimina los riesgos que afrontan empresas y hogares. El encarecimiento energético, las tensiones geopolíticas y la persistencia de los precios en determinados servicios pueden reducir el margen de consumo de las familias y elevar los costes de producción.
España crecerá más que las principales economías del euro
Las previsiones de otoño de la Comisión Europea apuntan a un crecimiento español del 2,6% en 2026, frente al 1,2% previsto para el conjunto de la zona euro y el 1,4% para la Unión Europea. Para 2027, Bruselas calcula que el PIB español aumentará un 2,1%, mientras que en 2028 el avance se moderaría hasta el 1,9%. La trayectoria seguiría siendo más dinámica que la de otras grandes economías comunitarias, aunque mostraría una desaceleración progresiva.
El Ejecutivo comunitario atribuye parte de esa resistencia al consumo privado, que se beneficia de la creación de empleo y de la evolución de los ingresos de los hogares. También destaca el papel de la inversión y de los proyectos financiados con fondos europeos. No obstante, la Comisión advierte de que el impulso inversor podría moderarse a medida que se acerque el final del despliegue del Plan de Recuperación y disminuya la aportación de esos recursos extraordinarios.
La mejora de las previsiones no debe interpretarse como una garantía de crecimiento uniforme. La actividad de cada sector depende de factores diferentes: la industria es especialmente sensible al coste de la energía y de las materias primas; el comercio depende del consumo; y la construcción se enfrenta a problemas de oferta, financiación y disponibilidad de vivienda. La evolución del PIB resume el conjunto, pero no refleja por sí sola cómo se distribuyen las oportunidades y las dificultades.
La inflación del 3,9% amenaza con reducir el alivio económico
El principal contrapunto de las previsiones es la inflación. Bruselas estima que los precios aumentarán una media del 3,9% en España durante 2026, por encima de la previsión anterior y también de la media de la eurozona. El encarecimiento de la energía aparece como uno de los factores que explican la revisión, junto con su traslado gradual a otros bienes y servicios.
La energía tiene un efecto transversal sobre la economía. Afecta directamente a las facturas de electricidad y gas, pero también al transporte, la logística, la producción industrial y los costes de distribución. Cuando las empresas soportan mayores gastos, pueden asumir una parte del incremento mediante menores márgenes o trasladarlo al precio final. El resultado depende de la competencia, de la demanda y de la capacidad de cada actividad para absorber los cambios.
La inflación también condiciona las negociaciones salariales. Los trabajadores intentan proteger su capacidad de compra, mientras las empresas valoran cuánto pueden aumentar los sueldos sin comprometer su viabilidad. En este contexto se sitúa la subida del salario mínimo anunciada para 2027, una decisión que vuelve a abrir el debate sobre el equilibrio entre remuneraciones, productividad y costes empresariales.
El empleo mejora, pero el paro continúa siendo un reto
La Comisión prevé que el empleo español crezca un 2,3% en 2026 y un 1,8% en 2027. También calcula que la tasa de desempleo bajará al 9,9% este año, por debajo del 10% por primera vez desde 2007, y que continuará reduciéndose durante los dos ejercicios siguientes. Aun así, España mantendría una de las tasas de paro más elevadas de la Unión Europea.
Bruselas señala que el aumento de la población activa, incluidos los flujos migratorios y la regularización extraordinaria de personas extranjeras, puede contribuir a ampliar la oferta de trabajadores y sostener la creación de empleo. Ese efecto depende de que las personas puedan incorporarse efectivamente al mercado laboral, acceder a formación y cubrir puestos para los que existe demanda. La disponibilidad de mano de obra no resuelve por sí sola los problemas de temporalidad, salarios bajos o desajuste entre cualificaciones y vacantes.
El mercado laboral español presenta además diferencias territoriales y sectoriales. Las actividades vinculadas al turismo, la hostelería y determinados servicios concentran una parte importante del empleo, mientras que la industria y las actividades tecnológicas requieren perfiles específicos. Para mejorar la productividad a largo plazo será necesario que la creación de puestos de trabajo vaya acompañada de inversión, formación y mejores procesos productivos.
Déficit y deuda: las cuentas públicas siguen bajo vigilancia
Las previsiones comunitarias también incluyen una revisión del déficit público español. Bruselas lo sitúa en el 2,6% del PIB en 2026, dos décimas por encima de su cálculo anterior. Entre los factores que explican el aumento figuran las medidas para amortiguar el impacto de la crisis energética y las ayudas extraordinarias relacionadas con las inundaciones en Andalucía y Extremadura.
La Comisión espera que el déficit se reduzca al 2,2% del PIB en 2027 y se mantenga en ese nivel en 2028. En cuanto a la deuda pública, prevé que descienda al 99,2% del PIB en 2026, al 97,9% en 2027 y al 97,2% en 2028. Son proyecciones condicionadas por la evolución económica, las decisiones presupuestarias y el coste de las medidas extraordinarias.
La reducción de la ratio de deuda depende tanto del comportamiento del numerador —el volumen de deuda— como del crecimiento de la economía. Un PIB nominal más elevado puede mejorar la relación entre deuda y producción, pero no elimina la obligación de financiar los compromisos públicos ni el coste de los intereses. Por ello, la evolución de las cuentas seguirá siendo relevante para el margen de actuación de los próximos gobiernos.
La vivienda aparece como uno de los principales riesgos
El crecimiento económico convive con un problema que afecta de manera directa a la movilidad laboral y al presupuesto de los hogares: el acceso a la vivienda. La escasez de oferta en zonas con fuerte creación de empleo y el aumento de los precios dificultan que los trabajadores puedan trasladarse cerca de sus puestos. Esta situación puede limitar la contratación, elevar los costes de vida y reducir la capacidad de ahorro.
El mercado residencial no responde de inmediato a los cambios de demanda. La construcción requiere suelo disponible, licencias, financiación, materiales y mano de obra. Cuando la oferta tarda en reaccionar, los hogares compiten por un número limitado de viviendas y los precios pueden mantenerse elevados incluso si la actividad económica pierde impulso. La vivienda se convierte así en un factor que condiciona el crecimiento futuro, no solo en un asunto social.
La mejora de las previsiones de Bruselas ofrece una señal de resistencia, pero no elimina las vulnerabilidades. La inflación, el coste de la energía, el acceso a la vivienda y la productividad determinarán cuánto de ese crecimiento se traduce en una mejora tangible para la población. La evolución de los servicios públicos y de la movilidad también influye en el bienestar y en la actividad, como muestra el debate abierto por la huelga ferroviaria y la fiabilidad del transporte.
Qué puede cambiar el escenario en los próximos meses
El escenario central de la Comisión parte de que no se produzca un deterioro adicional de los conflictos internacionales ni un nuevo shock energético de gran intensidad. Una escalada geopolítica podría elevar el precio del petróleo y del gas, encarecer los costes de las empresas y reducir la renta disponible de los hogares. También podrían influir las decisiones de los bancos centrales, las condiciones de financiación y la evolución de la demanda exterior.
La economía española afronta, por tanto, una combinación de fortalezas y riesgos. La creación de empleo, el consumo y la inversión sostienen el crecimiento, mientras que la inflación y los desequilibrios estructurales pueden limitar su alcance. El dato más importante para los ciudadanos no será únicamente cuánto crece el PIB, sino si ese avance se traduce en mejores salarios reales, vivienda accesible, servicios fiables y oportunidades laborales estables.
La Comisión Europea ha publicado sus estimaciones en las previsiones económicas de otoño. El detalle de las cifras españolas también ha sido recogido por Europa Press.
Noticias de Negocios, Economía y Finanzas
El salario mínimo subirá un 5,3% en 2027 hasta los 1.286 euros
El SMI alcanzará los 1.286 euros brutos en 14 pagas en 2027. La subida del 5,3% incluye un debate sobre fiscalidad, poder adquisitivo y empleo.

El salario mínimo interprofesional (SMI) volverá a subir en 2027. El Gobierno ha anunciado un incremento del 5,3%, que situará la cuantía mensual en 1.286 euros brutos distribuidos en 14 pagas, frente a los 1.221 euros vigentes como referencia en 2026. La mejora equivale a 65 euros más al mes y eleva el mínimo anual hasta los 18.004 euros brutos. La medida se presenta en plena campaña de las elecciones generales del 29 de noviembre y vuelve a colocar los salarios bajos en el centro de la discusión económica.
El anuncio incorpora además el compromiso de ajustar la deducción fiscal para que quienes perciban el nuevo mínimo no pierdan parte de la subida a través del IRPF. El diseño definitivo de esa compensación y su aplicación práctica serán determinantes para conocer cuánto dinero llegará efectivamente a las nóminas. La cifra bruta no equivale automáticamente al importe neto que recibe cada trabajador, porque este depende de las circunstancias personales, la jornada, las pagas y las retenciones aplicables.
Cuánto sube el salario mínimo en 2027
La subida anunciada es del 5,3%. Con ella, el SMI pasa de 1.221 a 1.286 euros brutos mensuales en 14 pagas. En términos anuales, la referencia se sitúa en 18.004 euros. Para una persona que cobra exactamente el mínimo y trabaja a jornada completa durante todo el año, el aumento supone 910 euros brutos anuales respecto a la cuantía anterior, antes de considerar cotizaciones y fiscalidad.
La diferencia mensual puede parecer limitada cuando se observa de forma aislada, pero adquiere mayor importancia al acumularse durante doce meses y al compararse con gastos recurrentes como alquiler, alimentación, transporte o suministros. En hogares con ingresos ajustados, una variación de 65 euros puede aliviar parte de la presión presupuestaria. Sin embargo, su efecto real dependerá de la evolución de los precios: si vivienda, energía y cesta de la compra siguen encareciéndose, una parte de la mejora nominal puede quedar absorbida.
La información publicada por El País sobre el nuevo SMI recoge el porcentaje, la cuantía y el debate sobre su fiscalidad. Europa Press también ha informado de la propuesta y de las posiciones expresadas por los agentes sociales.
La fiscalidad será clave para el salario neto
Uno de los elementos centrales del anuncio es la intención de evitar que la subida termine provocando que los perceptores del salario mínimo tengan que asumir una mayor carga en el impuesto sobre la renta. El Gobierno ha planteado una deducción vinculada a la nueva cuantía para mantener la exención efectiva del SMI. La medida debe analizarse junto con las reglas generales del IRPF, las cotizaciones a la Seguridad Social y la situación individual de cada contribuyente.
La distinción entre salario bruto y neto es importante. El bruto es la cantidad antes de aplicar las deducciones correspondientes; el neto es el dinero que llega a la cuenta bancaria. Además, no todos los trabajadores cobran en 14 pagas: algunas empresas prorratean las extraordinarias y distribuyen el importe anual en doce mensualidades. Por eso, comparar nóminas exige comprobar el salario anual y no fijarse únicamente en la cifra mensual.
La compensación fiscal también abre un debate sobre la coordinación entre las decisiones salariales y tributarias. Si el objetivo es proteger el poder adquisitivo de los trabajadores con menores ingresos, el mecanismo debe ser comprensible, estable y fácil de aplicar. Una deducción compleja o que obligue a esperar a la declaración anual podría generar diferencias entre la mejora anunciada y la percepción cotidiana de los hogares.
Un acuerdo sin consenso entre Gobierno, sindicatos y patronal
La subida llega sin un acuerdo formal entre el Ejecutivo, las organizaciones sindicales y las asociaciones empresariales. Los sindicatos han valorado el aumento, aunque mantienen reivindicaciones sobre la absorción de complementos salariales y el control horario. La patronal, por su parte, ha defendido que la decisión se aplace hasta después de las elecciones. Las discrepancias reflejan que el SMI no es solo una cifra: afecta a la estructura de costes de las empresas, a la negociación colectiva y a la distribución de los ingresos.
Las organizaciones empresariales suelen advertir de que los incrementos del mínimo pueden tener un impacto desigual según el tamaño de la compañía, el sector y la productividad. Las pequeñas empresas con márgenes estrechos pueden tener menos capacidad para absorber el aumento que las grandes corporaciones. Los sindicatos responden que el salario mínimo debe garantizar una remuneración suficiente y que los incrementos de productividad y los beneficios empresariales también deben reflejarse en los sueldos.
La discusión no se resuelve con una única comparación. Para valorar los efectos de una subida hay que observar el empleo, las horas trabajadas, la evolución de los salarios medios, la inflación y la situación de sectores intensivos en mano de obra. También conviene diferenciar entre los efectos directos sobre quienes cobran el mínimo y los posibles ajustes en las escalas salariales de trabajadores que perciben cantidades algo superiores.
El poder adquisitivo frente al coste de la vida
El aumento del SMI se produce en un contexto en el que la Comisión Europea ha revisado al alza sus previsiones de crecimiento para España, pero también ha elevado la estimación de inflación. Bruselas calcula que la economía española crecerá un 2,6% en 2026 y sitúa el incremento medio de los precios en el 3,9%. Esa combinación ayuda a explicar por qué el debate sobre los salarios no puede separarse del coste de la vida.
El crecimiento económico agregado no garantiza que todos los hogares perciban una mejora equivalente. El encarecimiento de la vivienda puede absorber una parte importante de los ingresos, especialmente en las ciudades con alquileres elevados. Los gastos de alimentación, transporte y energía también tienen un peso proporcionalmente mayor en los presupuestos de las familias con menos renta. Por eso, la evolución del salario mínimo debe analizarse en términos reales, descontando la inflación.
La cuestión enlaza con otros asuntos que afectan al empleo y a los servicios públicos. La huelga ferroviaria del 17 de noviembre, por ejemplo, ha puesto de manifiesto cómo las interrupciones del transporte pueden añadir costes y dificultades a quienes dependen del tren para acudir a trabajar. La información de La Gaceta sobre la huelga ferroviaria y sus consecuencias para los viajeros permite seguir esa otra dimensión de la economía cotidiana.
Qué deben comprobar los trabajadores en su nómina
Cuando la nueva cuantía entre en vigor, los trabajadores deberán comprobar que su salario anual se ajusta al mínimo legal que corresponda a su jornada. En contratos a tiempo parcial, la referencia se aplica de forma proporcional al tiempo trabajado. También hay que revisar cómo se distribuyen las pagas extraordinarias y qué conceptos salariales se computan para comprobar el cumplimiento del mínimo, de acuerdo con la normativa y la interpretación aplicable.
Si una nómina no refleja la cuantía que corresponde, el primer paso es solicitar una aclaración a la empresa y conservar el contrato, los recibos salariales y los registros de jornada. En caso de discrepancia, los trabajadores pueden acudir a los representantes legales, a los sindicatos o a los servicios de asesoramiento laboral. La revisión debe hacerse con la normativa publicada y no solo con el anuncio político, porque el texto definitivo concreta fechas, condiciones y posibles reglas transitorias.
Una decisión con efectos más allá de 2027
El nuevo SMI tendrá consecuencias sobre las nóminas de quienes se encuentran en la parte baja de la escala salarial, pero también influirá en la negociación colectiva y en los costes de determinados servicios. Su evaluación requerirá observar cómo evoluciona el empleo, si las empresas trasladan parte del incremento a precios y si la deducción fiscal cumple el objetivo de proteger el salario neto.
El reto para la política económica consiste en compatibilizar una remuneración mínima suficiente con un mercado laboral capaz de crear empleo estable y productivo. La discusión continuará después de las elecciones, cuando se conozcan los detalles normativos y los primeros efectos sobre las empresas y los hogares. Para los trabajadores, la referencia decisiva será sencilla: cuánto aumenta su ingreso disponible y cuánto de esa mejora conserva su capacidad de compra.
Noticias de Negocios, Economía y Finanzas
La flota española abandona el caladero de Mauritania al vencer el acuerdo pesquero con la UE
Una treintena de barcos españoles deja las aguas mauritanas ante la falta de acuerdo para renovar el protocolo pesquero entre la UE y Mauritania.

La flota española abandona el caladero de Mauritania al vencer el acuerdo pesquero con la UE
Una treintena de barcos españoles ha comenzado a abandonar las aguas de Mauritania ante la expiración del protocolo pesquero entre el país africano y la Unión Europea. El convenio vencía a la medianoche del sábado 14 de noviembre de 2026 y las negociaciones para renovarlo seguían sin acuerdo, lo que obliga a los buques comunitarios a dejar temporalmente el caladero mientras se decide el futuro de la relación pesquera.
El protocolo permite a embarcaciones europeas faenar en aguas mauritanas y acceder a capturas de especies como atunes, langostinos y calamares. La actividad tiene especial importancia para parte de la flota española, con barcos andaluces y gallegos entre los afectados. Si no se alcanza una prórroga o un nuevo acuerdo, las empresas tendrán que buscar caladeros alternativos o asumir una parada forzosa.
Un acuerdo que vence tras cinco años de vigencia
La fecha de vencimiento del protocolo estaba prevista desde hacía años. El convenio regula las condiciones bajo las que los barcos comunitarios pueden acceder a los recursos pesqueros de Mauritania, así como las compensaciones económicas que se abonan por esa posibilidad. La falta de renovación deja a la flota en una situación de incertidumbre justo cuando termina el periodo autorizado.
La Comisión Europea y las autoridades mauritanas han mantenido varias rondas de negociación durante los últimos seis meses, pero no han logrado cerrar un acuerdo. El principal punto de desacuerdo está relacionado con la compensación económica que la Unión Europea debe pagar por el acceso a los caladeros y con la reducción de las posibilidades de pesca para algunos países.
En el protocolo actual, el precio que abonan los buques varía entre 150 y 450 euros por tonelada, en función de la especie. Mauritania reclama una compensación mayor, mientras que Bruselas considera que la oferta debe ajustarse a las posibilidades de captura y a los límites de sostenibilidad establecidos para determinadas pesquerías.
Una treintena de barcos españoles, entre los afectados
Alrededor de treinta embarcaciones españolas faenan en la zona y deben abandonar el caladero cuando expire la autorización. Si se suman los barcos de otros Estados miembros, la cifra de buques comunitarios afectados se duplica aproximadamente. La salida no siempre puede resolverse de forma inmediata, porque los armadores tienen que organizar rutas, descargas, tripulaciones y nuevos permisos.
La flota andaluza es una de las más expuestas. Los armadores han estimado pérdidas de alrededor de 50 millones de euros si la actividad se interrumpe, una cifra que refleja el impacto sobre los barcos y sobre la cadena económica vinculada a la pesca. Los puertos de Algeciras, Cádiz, Huelva y Sevilla figuran entre los que pueden notar las consecuencias del fin del protocolo.
Galicia también tiene intereses directos en el acuerdo, con diez barcos que faenan en la zona. Las autoridades autonómicas han pedido a la Comisión Europea que agote las posibilidades de negociación para conseguir una prórroga. Si no se logra, reclaman que se ofrezcan caladeros alternativos o medidas económicas que ayuden a compensar la parada.
El impacto sobre armadores, tripulaciones y puertos
La interrupción de la actividad afecta a más personas que las que trabajan a bordo. La pesca sostiene empleos en descarga, transporte, reparación de barcos, suministro de combustible, comercialización y transformación de productos. Cuando una flota deja de operar durante semanas, el impacto puede trasladarse a empresas auxiliares y a los puertos donde se concentra su actividad.
Los armadores deben afrontar costes fijos incluso cuando los barcos permanecen amarrados. Entre ellos figuran el mantenimiento, los seguros, los pagos financieros y parte de los gastos de personal. Además, la búsqueda de otro caladero puede implicar más combustible, cambios en la logística y nuevas condiciones de acceso.
La situación tampoco es igual para todas las embarcaciones. Algunas pueden desplazarse a otras zonas de pesca, pero no todos los barcos disponen de permisos, artes o características adecuadas para trabajar en caladeros distintos. La disponibilidad de alternativas también depende de la presión pesquera que ya soportan esas aguas y de las cuotas aplicables.
Portugal y Guinea-Bisáu aparecen como posibles alternativas
El Ministerio de Agricultura, Pesca y Alimentación ha señalado que los armadores españoles podrían trasladarse a aguas de Portugal o Guinea-Bisáu. Sin embargo, el cambio no garantiza que todos los barcos puedan continuar trabajando con normalidad. Las condiciones de acceso, las especies disponibles y la capacidad de los caladeros limitan las posibilidades de reubicación.
La Confederación Española de Pesca ha advertido de que desplazar más embarcaciones a Guinea-Bisáu podría aumentar la presión sobre ese caladero. La alternativa puede aliviar a algunas empresas, pero también generar problemas de sostenibilidad y competencia entre flotas. Para otros barcos, el traslado no resulta viable por el tipo de captura que realizan o por la logística de descarga.
Las autoridades gallegas han pedido que, si no se alcanza una prórroga, la Unión Europea estudie medidas económicas para paliar el impacto de la parada. La petición busca evitar que la falta de acuerdo internacional recaiga exclusivamente sobre las empresas y trabajadores que dependen de la actividad.
La negociación gira en torno a la compensación económica
Las relaciones pesqueras entre la Unión Europea y Mauritania se remontan a 1987. El protocolo actual establece las condiciones de acceso y la compensación que recibe el país africano. La negociación de un nuevo marco se ha complicado por la reducción de las posibilidades de pesca para algunas flotas europeas y por las diferencias sobre el importe que debe pagarse.
Bruselas sostiene que la compensación debe corresponderse con las oportunidades reales de captura y con los límites de sostenibilidad. Mauritania, por su parte, busca obtener una remuneración que considere adecuada por el acceso a sus recursos. El equilibrio entre ambas posiciones es complejo porque el acuerdo tiene consecuencias económicas para los armadores, pero también afecta a la gestión de los recursos marinos.
La sostenibilidad es un elemento central de los acuerdos pesqueros internacionales. Los límites de captura deben evitar la sobreexplotación y permitir que las poblaciones de peces se mantengan a largo plazo. Si la presión sobre un caladero aumenta, las cuotas y las condiciones de acceso pueden revisarse, lo que influye en el valor económico del protocolo.
Qué puede ocurrir si no se alcanza una prórroga
La salida de los barcos puede ser temporal, pero incluso una interrupción de varias semanas implica reorganizar la actividad. Si las negociaciones prosperan, será necesario adaptar las autorizaciones a las nuevas condiciones antes de que los buques puedan regresar. Ese proceso puede retrasar la vuelta a la normalidad aunque se anuncie un acuerdo político.
Si no hay entendimiento, las empresas tendrán que decidir entre trasladarse a otros caladeros, reducir su actividad o permanecer amarradas. La elección dependerá de los costes, de la disponibilidad de permisos y de la rentabilidad esperada de cada alternativa. En algunos casos, el cambio de zona puede no compensar los gastos adicionales.
El vencimiento del protocolo pone de manifiesto la dependencia de parte de la flota española de los acuerdos internacionales de acceso a recursos pesqueros. La solución tendrá que combinar los intereses económicos de los armadores, el empleo en los puertos y la protección de los caladeros. Mientras no exista un nuevo marco, la incertidumbre seguirá afectando a las empresas y a las comunidades que dependen de la actividad pesquera.
La pesca forma parte de una cadena económica que también se ve afectada por el comercio y los costes energéticos. En La Gaceta puedes consultar la evolución del déficit comercial español y el análisis sobre el mercado mundial del petróleo y los costes de suministro.
Noticias de Negocios, Economía y Finanzas
España escala al quinto puesto de la UE en pobreza material y social severa
La tasa española de privación severa alcanzó el 8,1% en 2025, por encima de la media europea, pese al crecimiento económico y al aumento del empleo.

España escala al quinto puesto de la UE en pobreza material y social severa
España ocupa ya el quinto puesto entre los países de la Unión Europea con mayor proporción de población en situación de privación material y social severa, pese al crecimiento económico y al aumento del empleo de los últimos años. El indicador se situó en el 8,1% de la población en 2025, frente al 6,3% de media comunitaria, según un informe de Funcas elaborado a partir de datos de Eurostat y del Instituto Nacional de Estadística.
El dato refleja una contradicción de la economía española: el avance del producto interior bruto y la creación de puestos de trabajo no se han traducido en una reducción equivalente de las dificultades cotidianas de los hogares con menos recursos. España ha pasado de ocupar el decimoquinto puesto de la clasificación europea en 2015 al quinto en 2025, solo por detrás de Rumanía, Bulgaria, Grecia y Hungría.
La privación severa apenas ha mejorado en una década
En 2015, el indicador afectaba al 7,4% de la población española, frente al 9,7% de media en la Unión Europea. Diez años después, la tasa nacional se situó en el 8,1%, mientras que la media comunitaria descendió al 6,3%. La evolución muestra que España ha mejorado poco en términos relativos, mientras que otros países han conseguido reducir con mayor intensidad las carencias materiales y sociales.
La comparación también está condicionada por un cambio metodológico de Eurostat. El indicador actual ha sustituido a la antigua tasa de carencia material severa. Antes se consideraba que un hogar sufría privación cuando no podía afrontar al menos cuatro de nueve dificultades económicas. El nuevo sistema eleva el umbral a siete de trece carencias e incorpora aspectos individuales, como no poder renovar la ropa, participar en actividades de ocio o reunirse con amigos.
El cambio busca medir mejor las condiciones reales de vida y no limitar el análisis a los ingresos o a los gastos básicos del hogar. La privación social incluye la posibilidad de mantener relaciones y participar en actividades que forman parte de la vida cotidiana. Por eso, una persona puede cubrir algunos pagos esenciales y, aun así, quedar excluida de actividades habituales por falta de recursos.
Crecer y trabajar no siempre permite salir de la pobreza
Las organizaciones sociales advierten de que el crecimiento económico no llega de la misma manera a todos los hogares. La creación de empleo es importante, pero no garantiza por sí sola que una persona pueda cubrir sus necesidades. Los salarios bajos, la contratación parcial no deseada, la inestabilidad laboral y el encarecimiento del coste de la vida han consolidado la figura del trabajador pobre.
La Red Europea de Lucha contra la Pobreza y la Exclusión Social en España señala que más del 30% de las personas en situación de pobreza severa tiene trabajo. El dato cuestiona la idea de que disponer de una nómina sea suficiente para superar una situación de vulnerabilidad. Si el salario no cubre el coste de la vivienda, la alimentación y los suministros, el empleo puede no evitar la privación.
La situación afecta especialmente a quienes tienen empleos con ingresos reducidos o jornadas parciales que no han elegido. También influye la irregularidad de los contratos y la dificultad para mantener una continuidad laboral. En esos casos, una factura imprevista o una subida del alquiler puede desestabilizar rápidamente el presupuesto familiar.
El alquiler absorbe una parte creciente de los ingresos
La vivienda es uno de los factores que más presionan a los hogares con menos recursos. El aumento de los alquileres reduce la renta disponible para alimentación, transporte, ropa y actividades sociales. Según un estudio de la Fundación BBVA y el Ivie publicado en septiembre, el 20% de la población más vulnerable destina de media el 57,4% de sus ingresos al pago de un alquiler a precio de mercado.
Ese esfuerzo supera ampliamente el umbral del 30% que los especialistas suelen utilizar como referencia para valorar la sostenibilidad del gasto residencial. Más de la mitad de los hogares vulnerables que alquilan a precio de mercado destina una proporción muy elevada de sus ingresos a la vivienda, lo que deja poco margen para afrontar otros gastos.
El problema no se limita al precio mensual del alquiler. Las fianzas, los gastos de entrada, los suministros y la dificultad para encontrar una vivienda adecuada también condicionan las decisiones de los hogares. Cuando el coste residencial aumenta más rápido que los ingresos, incluso una mejora salarial puede quedar absorbida por la renta y no traducirse en una mayor capacidad de consumo.
Los menores y los hogares monoparentales, entre los más expuestos
La privación material y social severa afecta con especial intensidad a los hogares con menores. En 2025, casi el 11% de los menores de 16 años se encontraba en esta situación, frente al 8% del conjunto de la población. La falta de recursos puede repercutir en la alimentación, la ropa, las actividades escolares y la posibilidad de participar en actividades de ocio con otros niños.
Las organizaciones sociales destacan también la vulnerabilidad de los hogares monoparentales, más del 80% encabezados por mujeres. La ausencia de una segunda fuente de ingresos y las dificultades para compatibilizar el empleo con los cuidados pueden aumentar el riesgo de pobreza. Las jornadas parciales y la menor disponibilidad de tiempo para trabajar a jornada completa agravan esa situación.
La pobreza infantil tiene consecuencias que pueden prolongarse más allá de la situación económica inmediata. La falta de recursos puede limitar el acceso a actividades educativas, deportivas y culturales, además de generar diferencias en la alimentación y en las condiciones de vivienda. Las políticas de apoyo a la infancia deben tener en cuenta tanto las necesidades de los menores como la capacidad económica de sus hogares.
La enfermedad y la pérdida de ingresos pueden precipitar la exclusión
Una enfermedad grave, la pérdida del empleo o la ausencia de una red familiar de apoyo pueden llevar a una situación de pobreza de la que resulta difícil salir. El informe señala que la tasa de privación entre la población de 30 a 64 años alcanzó casi el 9% en 2025. Se trata de personas que, en teoría, se encuentran en edad de trabajar, pero que pueden afrontar obstáculos importantes para mantener su actividad laboral.
La situación de quienes reciben prestaciones reducidas muestra que tener un ingreso regular no siempre permite cubrir todas las necesidades. Una pensión no contributiva o una prestación mínima puede ayudar a pagar parte de los gastos, pero resultar insuficiente cuando el alquiler absorbe una proporción elevada del dinero disponible. La alimentación, la ropa y la participación social quedan entonces relegadas.
En cambio, la tasa de privación severa entre los mayores de 65 años no llega al 5%, casi la mitad de la media nacional. Funcas relaciona esta menor exposición con la mejora de las pensiones y con el hecho de que parte de este grupo dispone de vivienda en propiedad, lo que reduce su dependencia del mercado del alquiler.
Las ayudas económicas no resuelven por sí solas el problema
Las organizaciones sociales consideran necesarias las prestaciones y las ayudas públicas, pero advierten de que no bastan si no se corrigen las causas que mantienen a una persona en situación de pobreza. Las becas de comedor pueden garantizar una comida a un menor, por ejemplo, pero no solucionan las dificultades económicas del resto de la familia.
El Ingreso Mínimo Vital y otras prestaciones permiten cubrir necesidades básicas, aunque su alcance depende de que las personas puedan acceder a ellas y de que la cuantía sea suficiente. También se ha señalado que algunas ventajas fiscales se articulan mediante deducciones en el IRPF, una vía que no resulta útil para hogares con rentas tan bajas que no tienen obligación de presentar declaración.
Entre las propuestas de las entidades figuran reforzar las transferencias directas, mejorar el apoyo a las familias con hijos y ampliar los servicios públicos de cuidados. Estas medidas pueden reducir parte de la presión sobre los hogares, pero necesitan complementarse con una oferta de vivienda asequible y con empleos que proporcionen ingresos suficientes y estabilidad.
El reto de convertir el crecimiento en bienestar
La posición de España en la clasificación europea plantea una cuestión de fondo sobre la distribución de los beneficios del crecimiento. El aumento de la actividad económica y del empleo es una condición favorable, pero no garantiza que los hogares con menos recursos puedan mejorar sus condiciones de vida. Para medir el bienestar es necesario observar también la capacidad de pagar la vivienda, mantener una alimentación adecuada y participar en la sociedad.
El dato del 8,1% muestra que la privación severa sigue siendo un problema persistente. La evolución de los alquileres, los salarios y las prestaciones será decisiva para saber si la mejora económica llega a quienes tienen menos margen financiero. Sin medidas que reduzcan los gastos esenciales y refuercen los ingresos más bajos, el crecimiento puede convivir con niveles elevados de exclusión.
La vivienda y los salarios aparecen así como dos piezas centrales del debate social en España. En La Gaceta hemos analizado la evolución del mercado de compraventa de vivienda y las previsiones sobre el salario mínimo para 2027.

La UE amplía las sanciones a Rusia con 145 nuevas designaciones

Madrid queda a la cola de España en el ranking europeo de calidad del aire

La cerradura inteligente de OJMAR funciona sin pilas ni cables y se conecta a la nube

La caída global de Microsoft 365 revela la dependencia digital de empresas

Los funcionarios cobrarán un 4,5% más en 2027 y recibirán atrasos

Trump, Xi y Putin celebrarán una cumbre inédita el 19 de noviembre en China

Ucrania daña el puente de Crimea mientras Rusia golpea infraestructuras de Kiev

La ley de nietos y el voto exterior: qué ocurre con los 163.000 nacionalizados

Samsung Galaxy S25 VS iPhone 17, ¿Quién lidera la gama premium?

Historia de Apple: Su reinvención y la huella de una marca icónica

Filtraciones de GTA 6: historia y detalles del polémico video filtrado

La nueva era de la Fórmula 1 ya está en marcha

Alquiler en España: ¿Solución o nuevo foco de desigualdad?

7 hábitos positivos para una vida plena en 2025

The Acolyte: la nueva serie de Star Wars que está arrasando

MotoGP 2026: Una nueva era de emoción y rivalidad

 Ciencia3 semanas hace
Un contacto de apenas unos días puede ayudar a recuperar corales
- Ciencia3 semanas hace
Descubren una enzima bacteriana capaz de degradar ciertos plásticos y descomponer penicilina
- Ciencia3 semanas hace
El glaciar del Juicio Final podría elevar el nivel del mar más de lo previsto
- Estilo de Vida: Salud, Tecnología y Tendencias3 semanas hace
CBD Barcelona: tu tienda online para disfrutar del CBD
- Cultura: Historia, Viajes y Sociedad3 semanas hace
Los perros más listos del mundo: las 10 razas más inteligentes
- Noticias de Tecnología, innovación y gadgets2 semanas hace
Las baterías de nueva generación que podrían revolucionar el automóvil
- Ciencia3 semanas hace
Un experimento reproduce la turbulencia que mueve el interior de planetas y estrellas
- Actualidad en España y el Mundo3 semanas hace
Ataques a Yandex: la guerra alcanza los centros de datos






el teatro debería adaptarse más a los gustos de los jóvenes
Quién sabe cuántos T Rex marinos más están escondidos en museos olvidados
¿No creen que fue más traición de la monarquía española que engaño de Napoleón?
aún hay más especies ocultas en las profundidades misteriosas del Pacífico
¿No es fascinante cómo un fósil olvidado puede reescribir la historia prehistórica?